Marketing para fornecedores de hidrelétricas e PCHs
06
Out
O marketing para fornecedores de hidrelétricas dá resultado quando a oferta segue as três frentes que geram pedido: modernização de usinas antigas, operação e manutenção de PCHs e CGHs e segurança de barragens. Dentro do marketing industrial, isso significa falar com a geradora, com o operador e com o EPC na língua de cada um.
Este texto é para quem responde pelo marketing de um fabricante de turbina, gerador, equipamento hidromecânico, sistema de automação ou serviço de engenharia, e precisa mostrar à diretoria que o parque hídrico brasileiro voltou a comprar, por que a venda demora e que tipo de prova técnica destrava a especificação.
Onde está a demanda hídrica entre 2026 e 2031
Depois de anos sem grande expansão, a fonte hídrica voltou à pauta dos leilões por dois caminhos diferentes. Um é a ampliação de usinas grandes que já existem, pensada para entregar potência no horário de ponta. O outro é a retomada das pequenas centrais, que passaram mais de uma década sem certame dedicado.
Ampliação de usinas existentes no leilão de capacidade
No segundo Leilão de Reserva de Capacidade, em 18 de março de 2026, conforme a lista de vencedores publicada pela eixos, o certame contratou 18,977 GW com deságio de 5,52%, dominado por térmicas a gás. Entre os vencedores estão 5 projetos de ampliação de hidrelétricas, que somam 2,5 GW, o maior em Segredo (PR).
A lista inclui ainda Foz do Areia, Jaguara, uma nova unidade geradora em São Simão e outra em Luiz Gonzaga. São usinas de grande porte e com décadas de operação. Para o fornecedor, é carteira concentrada em poucas geradoras, com contrato de alto valor e prazo de entrega apertado.
A volta das pequenas centrais
Nas pequenas centrais, a movimentação é pulverizada. Segundo levantamento da associação do setor, a ABRAPCH, divulgado em fevereiro de 2026, o país tem 430 empreendimentos em operação, com potência instalada superior a 6.031 MW, e 1.089 novos aproveitamentos já mapeados, com capacidade estimada de mais de 14 mil MW (14.106 MW).
A mesma entidade prevê a construção de 55 novas PCHs e CGHs contratadas no leilão de 2025, que devem acrescentar cerca de 738 MW ao sistema. São dezenas de obras simultâneas, conduzidas por investidores de porte médio e por grupos que somam várias usinas, em geral com EPC contratado e projeto padronizado entre unidades.
Repotenciação como demanda contínua
Fora dos leilões, existe a modernização que a geradora faz por conta própria para recuperar rendimento, estender a vida útil e reduzir indisponibilidade. A estimativa da ABRAGE publicada pela eixos em setembro de 2024 apontava potencial de 11 GW, ou 11 mil MW, por repotenciação com troca de turbinas em usinas existentes.
Esse número é potencial, não obra contratada, e deve ser apresentado como tal. Mas ele explica por que a conversa com a geradora não se resume ao leilão: a decisão de trocar rotor, rebobinar estator ou substituir o regulador de velocidade também nasce do plano de manutenção, do histórico de falhas e do custo de indisponibilidade.
O que uma usina antiga compra quando moderniza
Uma usina com trinta, quarenta ou cinquenta anos de operação raramente troca tudo de uma vez. A modernização é feita por sistema, unidade geradora por unidade geradora, aproveitando paradas programadas. Quem vende para esse comprador precisa dizer em que sistema atua e como encaixa a intervenção na janela de parada que a operação aceita.
Turbina, gerador e mancais
O núcleo da repotenciação é a máquina: rotor com perfil hidráulico novo, recuperação de cavitação, reforma de mancais e da vedação do eixo, rebobinamento do estator e troca de polos do gerador. A engenharia da geradora compara ganho de rendimento, potência adicional e tempo de unidade parada, e pede referência de aplicação em queda e vazão semelhantes.
Regulação, excitação e automação
Reguladores analógicos, relés eletromecânicos e supervisório antigo são os primeiros itens a sair. A troca para controle digital, proteção numérica e automação da casa de força permite operação remota, que é o que viabiliza o modelo de centro de operação único para várias PCHs. Aqui o comprador avalia integração, cibersegurança e suporte local.
Comportas, condutos e equipamentos hidromecânicos
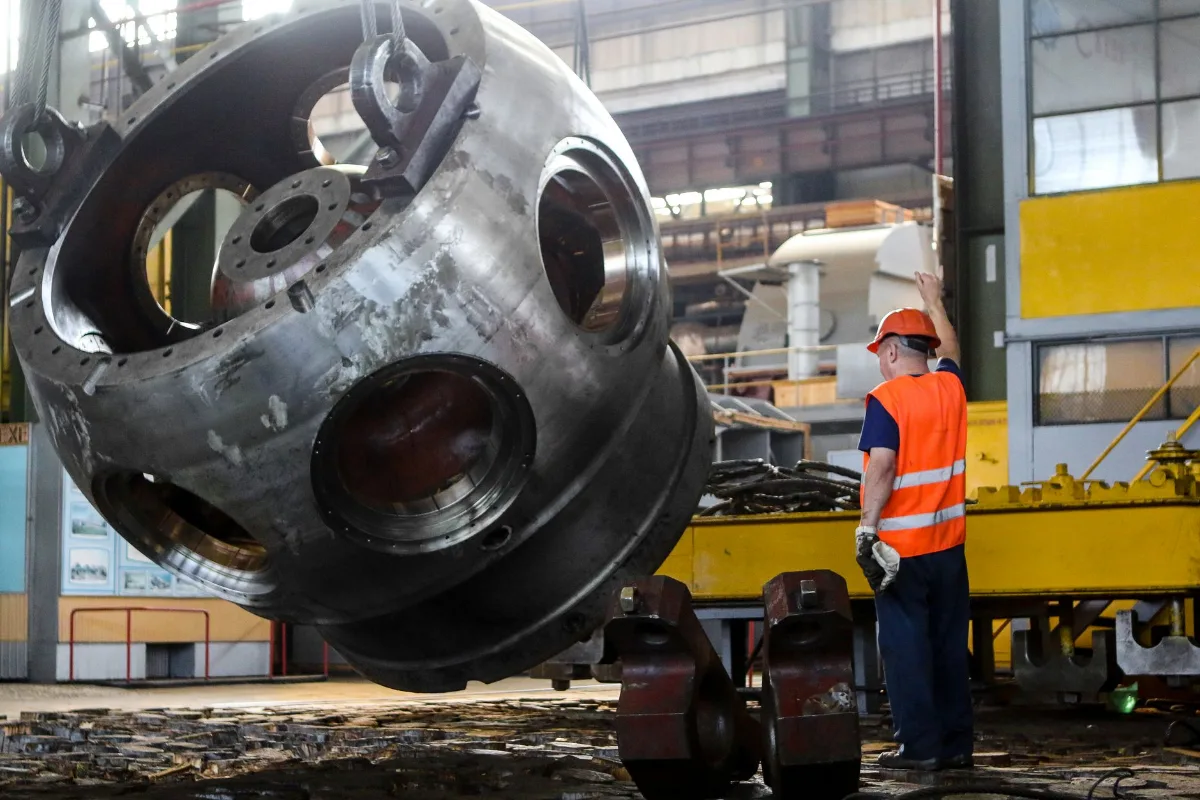
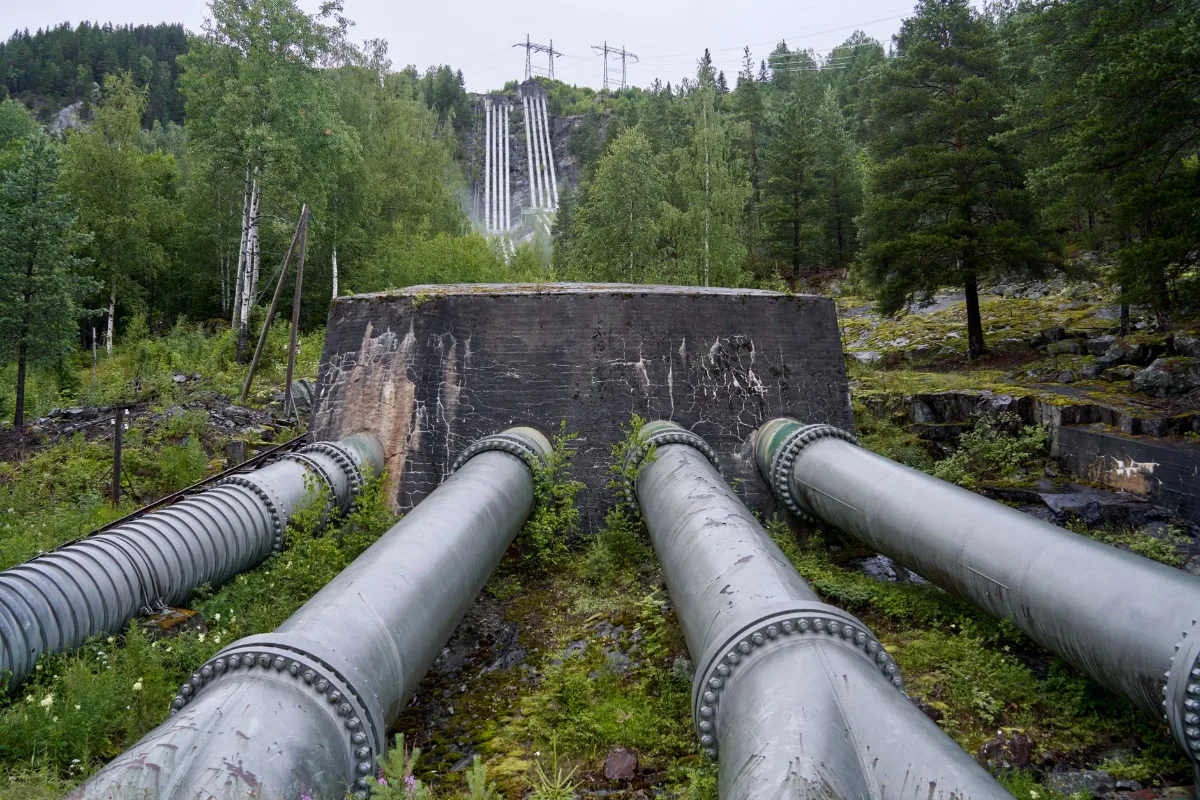
Comportas de vertedouro e de tomada d'água, grades, limpa-grades, stop-logs, pontes rolantes e condutos forçados envelhecem junto com a usina. A reforma desses itens mistura caldeiraria pesada, pintura anticorrosiva, inspeção por ensaio não destrutivo e montagem em campo. É compra técnica, com memorial de cálculo, e quase sempre ligada à segurança da barragem.
Segurança de barragens: a fiscalização que vira pedido de compra
Para a hidrelétrica, a barragem é ativo regulado. A agência fiscaliza, classifica e cobra plano de segurança, inspeções e ações corretivas. Esse ciclo regulatório tem prazos, e prazo regulatório é o tipo de gatilho que move orçamento dentro da geradora mais rápido que qualquer argumento comercial.
O ponto de partida e a reclassificação
Em relatório de fiscalização da ANEEL obtido pela Agência Pública, mais de 60% das hidrelétricas fiscalizadas entre 2021 e 2023 precisavam de mais de oito adaptações. E, segundo a Cenário Energia, a norma revista em 2025 deu aos fiscalizadores até setembro de 2026 para reclassificar todas as barragens.
A nova classificação combina categoria de risco, dano potencial associado e volume, com resultados previstos para 2027. Mudança de categoria tende a trazer exigências novas de inspeção, instrumentação, estudo de ruptura e plano de ação de emergência. O dono da usina precisa de engenharia e equipamento com prazo.
O que entra na compra de segurança
Instrumentação de auscultação (piezômetros, medidores de vazão de drenagem, marcos topográficos), monitoramento automatizado com envio de dados, revisão periódica de segurança, estudos de ruptura e mapeamento de inundação, recuperação de concreto, reforço de taludes e adequação de vertedouro. Fornecedor que já entrega relatório no formato exigido pela agência tira trabalho do engenheiro responsável.
Geradora, operador de O&M e EPC: quem assina cada compra
O erro mais comum de quem vende para o setor hídrico é tratar a usina como um comprador só. Dependendo do tamanho do ativo e do momento do projeto, a especificação está com a geradora, com a empresa que opera a usina por contrato ou com o EPC que está construindo. A abordagem muda em cada caso.
A geradora dona do ativo
Nas usinas grandes, a engenharia de manutenção e a engenharia de ativos da geradora decidem a modernização, com aprovação de diretoria e, nas empresas de capital aberto, com plano de investimento anunciado ao mercado. A compra passa por cadastro técnico rigoroso, qualificação de fornecedor e, muitas vezes, concorrência com especificação fechada e prazo de garantia de desempenho.
O operador de O&M
Em boa parte das PCHs e CGHs, o investidor contrata uma empresa especializada para operar e manter várias usinas. O O&M de PCHs concentra a compra de peças, serviço de campo, revisão de unidade geradora e automação. É um comprador recorrente, que valoriza estoque regional, tempo de resposta e padronização entre usinas da mesma carteira.
O EPC das usinas novas
Nas pequenas centrais contratadas em leilão, quem compra turbina, gerador, comporta e subestação é o EPC, com orçamento fechado e cronograma amarrado à data de suprimento. Ele busca pacote completo, prazo de fabricação confiável e documentação que o financiador aceite. Entrar na lista curta do EPC antes do leilão vale mais que disputar preço depois.
A visão mais ampla de como esses compradores se distribuem entre geração, transmissão e distribuição já foi tratada em marketing para fornecedores do setor de energia. No hídrico, a diferença é o peso da usina existente: grande parte da receita do fornecedor vem de ativo que já gera há décadas, não de obra nova.
O que o comprador técnico procura antes de chamar o fornecedor
O engenheiro de uma geradora ou de um operador de O&M pesquisa antes de abrir cotação. Ele procura pelo problema da máquina, pelo tipo de turbina e pela exigência regulatória que tem pela frente. No marketing para fornecedores de hidrelétricas, página genérica de "soluções para energia" perde para o concorrente que publicou a explicação técnica certa.
Conteúdo por tipo de turbina e por problema
Francis, Kaplan, Pelton e bulbo têm problemas e faixas de queda diferentes. Páginas organizadas por tipo de máquina e por sintoma (cavitação, vibração, perda de rendimento, vazamento na vedação do eixo) encontram quem já está diagnosticando. Com a ficha de capacidade, a documentação disponível e a área de atendimento, a página vira ponto de partida da especificação.
Mídia paga com lista de contas
O universo de compradores do setor hídrico é finito e conhecido: geradoras, operadores de O&M, EPCs e projetistas. Por isso a mídia paga funciona melhor com segmentação por conta e por cargo técnico do que com alcance amplo, e com termos de busca estreitos, como reforma de rotor Kaplan ou instrumentação de auscultação.
O calendário também conta. Campanhas que acompanham a habilitação de projetos em leilão, a reclassificação de barragens e as paradas programadas chegam ao comprador quando ele tem orçamento aberto. É o desenho de tráfego pago industrial que trata cada conta da lista como oportunidade, e não como clique.
Como levar a oportunidade hídrica à diretoria
A diretoria costuma ver a hidrelétrica como mercado maduro. O papel do marketing para fornecedores de hidrelétricas é mostrar que a demanda mudou de lugar: saiu da usina nova de grande porte e foi para a ampliação, a modernização, a segurança de barragens e as dezenas de pequenas centrais em construção, todas na indústria de energia.
Três perguntas para o comitê interno
Quantas geradoras, operadores de O&M e EPCs ativos estão hoje na carteira, e quantos nunca receberam visita técnica? Em quais sistemas da usina a oferta atual compete: máquina, controle, hidromecânico ou barragem? E que documento técnico falta para passar no cadastro de uma geradora de grande porte sem pedido de complemento?
O que medir
O indicador útil é pedido de documentação técnica vindo de conta da lista, convite para visita a usina, inclusão em lista curta de EPC e consulta ligada a parada programada. A Atlantic Digital recomenda acompanhar esses sinais por tipo de comprador, trimestre a trimestre, ao lado do calendário de leilões e da agenda regulatória.
Perguntas frequentes
Como vender para usinas hidrelétricas e PCHs?
Organizando a oferta por sistema da usina e por tipo de comprador. A geradora decide a modernização das usinas grandes, o operador de O&M compra peça e serviço para PCHs e o EPC especifica o pacote das usinas novas. Conteúdo por tipo de turbina, documentação pronta e presença nas janelas de leilão e de parada encurtam a venda.
Onde está a demanda das hidrelétricas nos próximos anos?
Em quatro frentes: ampliação de usinas grandes contratada no leilão de capacidade de 2026, construção das pequenas centrais contratadas em 2025, repotenciação de usinas antigas por decisão da própria geradora e adequações de segurança de barragens. A obra nova de grande porte pesa menos, e a usina existente responde por boa parte da compra de equipamento e serviço técnico.
Quem decide a compra de equipamento em uma PCH?
Depende da fase do ativo. Na construção, o EPC especifica e compra turbina, gerador, comportas e subestação dentro de orçamento fechado. Na operação, a decisão costuma ficar com o operador de O&M contratado pelo investidor, que compra para várias usinas ao mesmo tempo. Em grupos com carteira grande, a engenharia corporativa padroniza fornecedores entre as unidades.
Por que a segurança de barragens gera demanda para fornecedores?
Porque a fiscalização tem prazo e o dono da usina precisa cumprir. Com a reclassificação de barragens em andamento, as geradoras revisam inspeções, instrumentação de auscultação, estudos de ruptura, planos de emergência e recuperação de estruturas. Fornecedor que entrega serviço e relatório no formato exigido pela agência reduz o trabalho do engenheiro responsável e entra na compra com vantagem.
Mídia paga funciona para vender a hidrelétricas?
Funciona quando a segmentação segue a lista de contas e o termo técnico, não o alcance. Os compradores são poucos e conhecidos: geradoras, operadores de O&M, EPCs e projetistas. Campanhas com termos estreitos, cargos técnicos e calendário alinhado a leilões e paradas programadas chegam ao engenheiro quando há orçamento aberto para a compra.
A Atlantic Digital organiza a presença técnica de fornecedores do setor hídrico para que geradoras, operadores de O&M e EPCs encontrem a aplicação, a documentação e a prova de atendimento antes da cotação, dentro do trabalho de marketing industrial voltado a comitês de compra de grande porte.
Imagem: Barnabas Davoti, via Pexels.